Domain young-professionals.de kaufen?
Wir ziehen mit dem Projekt
young-professionals.de um.
Sind Sie am Kauf der Domain
young-professionals.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain young-professionals.de kaufen?
Warum sind kalkulatorische Zinsen höher als tatsächliche Zinsen?
Kalkulatorische Zinsen sind höher als tatsächliche Zinsen, da sie nicht nur die tatsächlichen Finanzierungskosten berücksichtigen, sondern auch eine Risikoprämie enthalten. Diese Risikoprämie soll sicherstellen, dass das Unternehmen für die Nutzung des Eigenkapitals angemessen entschädigt wird und das unternehmerische Risiko abgedeckt ist. Zudem werden kalkulatorische Zinsen oft auf Basis des durchschnittlichen Kapitalkostensatzes berechnet, der auch die Eigenkapitalkosten berücksichtigt. Dadurch liegen die kalkulatorischen Zinsen in der Regel über den reinen Fremdkapitalkosten. Letztlich dienen kalkulatorische Zinsen dazu, alle Kapitalkosten eines Unternehmens angemessen zu berücksichtigen und eine realistische Basis für die interne Leistungsverrechnung zu schaffen. **
Was bedeutet "Zinsen" oder wie kann man Zinsen erkennen?
Zinsen sind Gebühren, die für die Nutzung von geliehenem Geld oder für das Anlegen von Geld gezahlt werden. Sie werden in der Regel in Prozent angegeben und können auf Krediten, Spareinlagen oder Anleihen erhoben werden. Man erkennt Zinsen anhand der Angabe eines Zinssatzes, der entweder als fester Prozentsatz oder als jährlicher Effektivzins angegeben wird. **


Ähnliche Suchbegriffe für Zinsen
Top-Angebote
Produkte zum Begriff Zinsen:
-
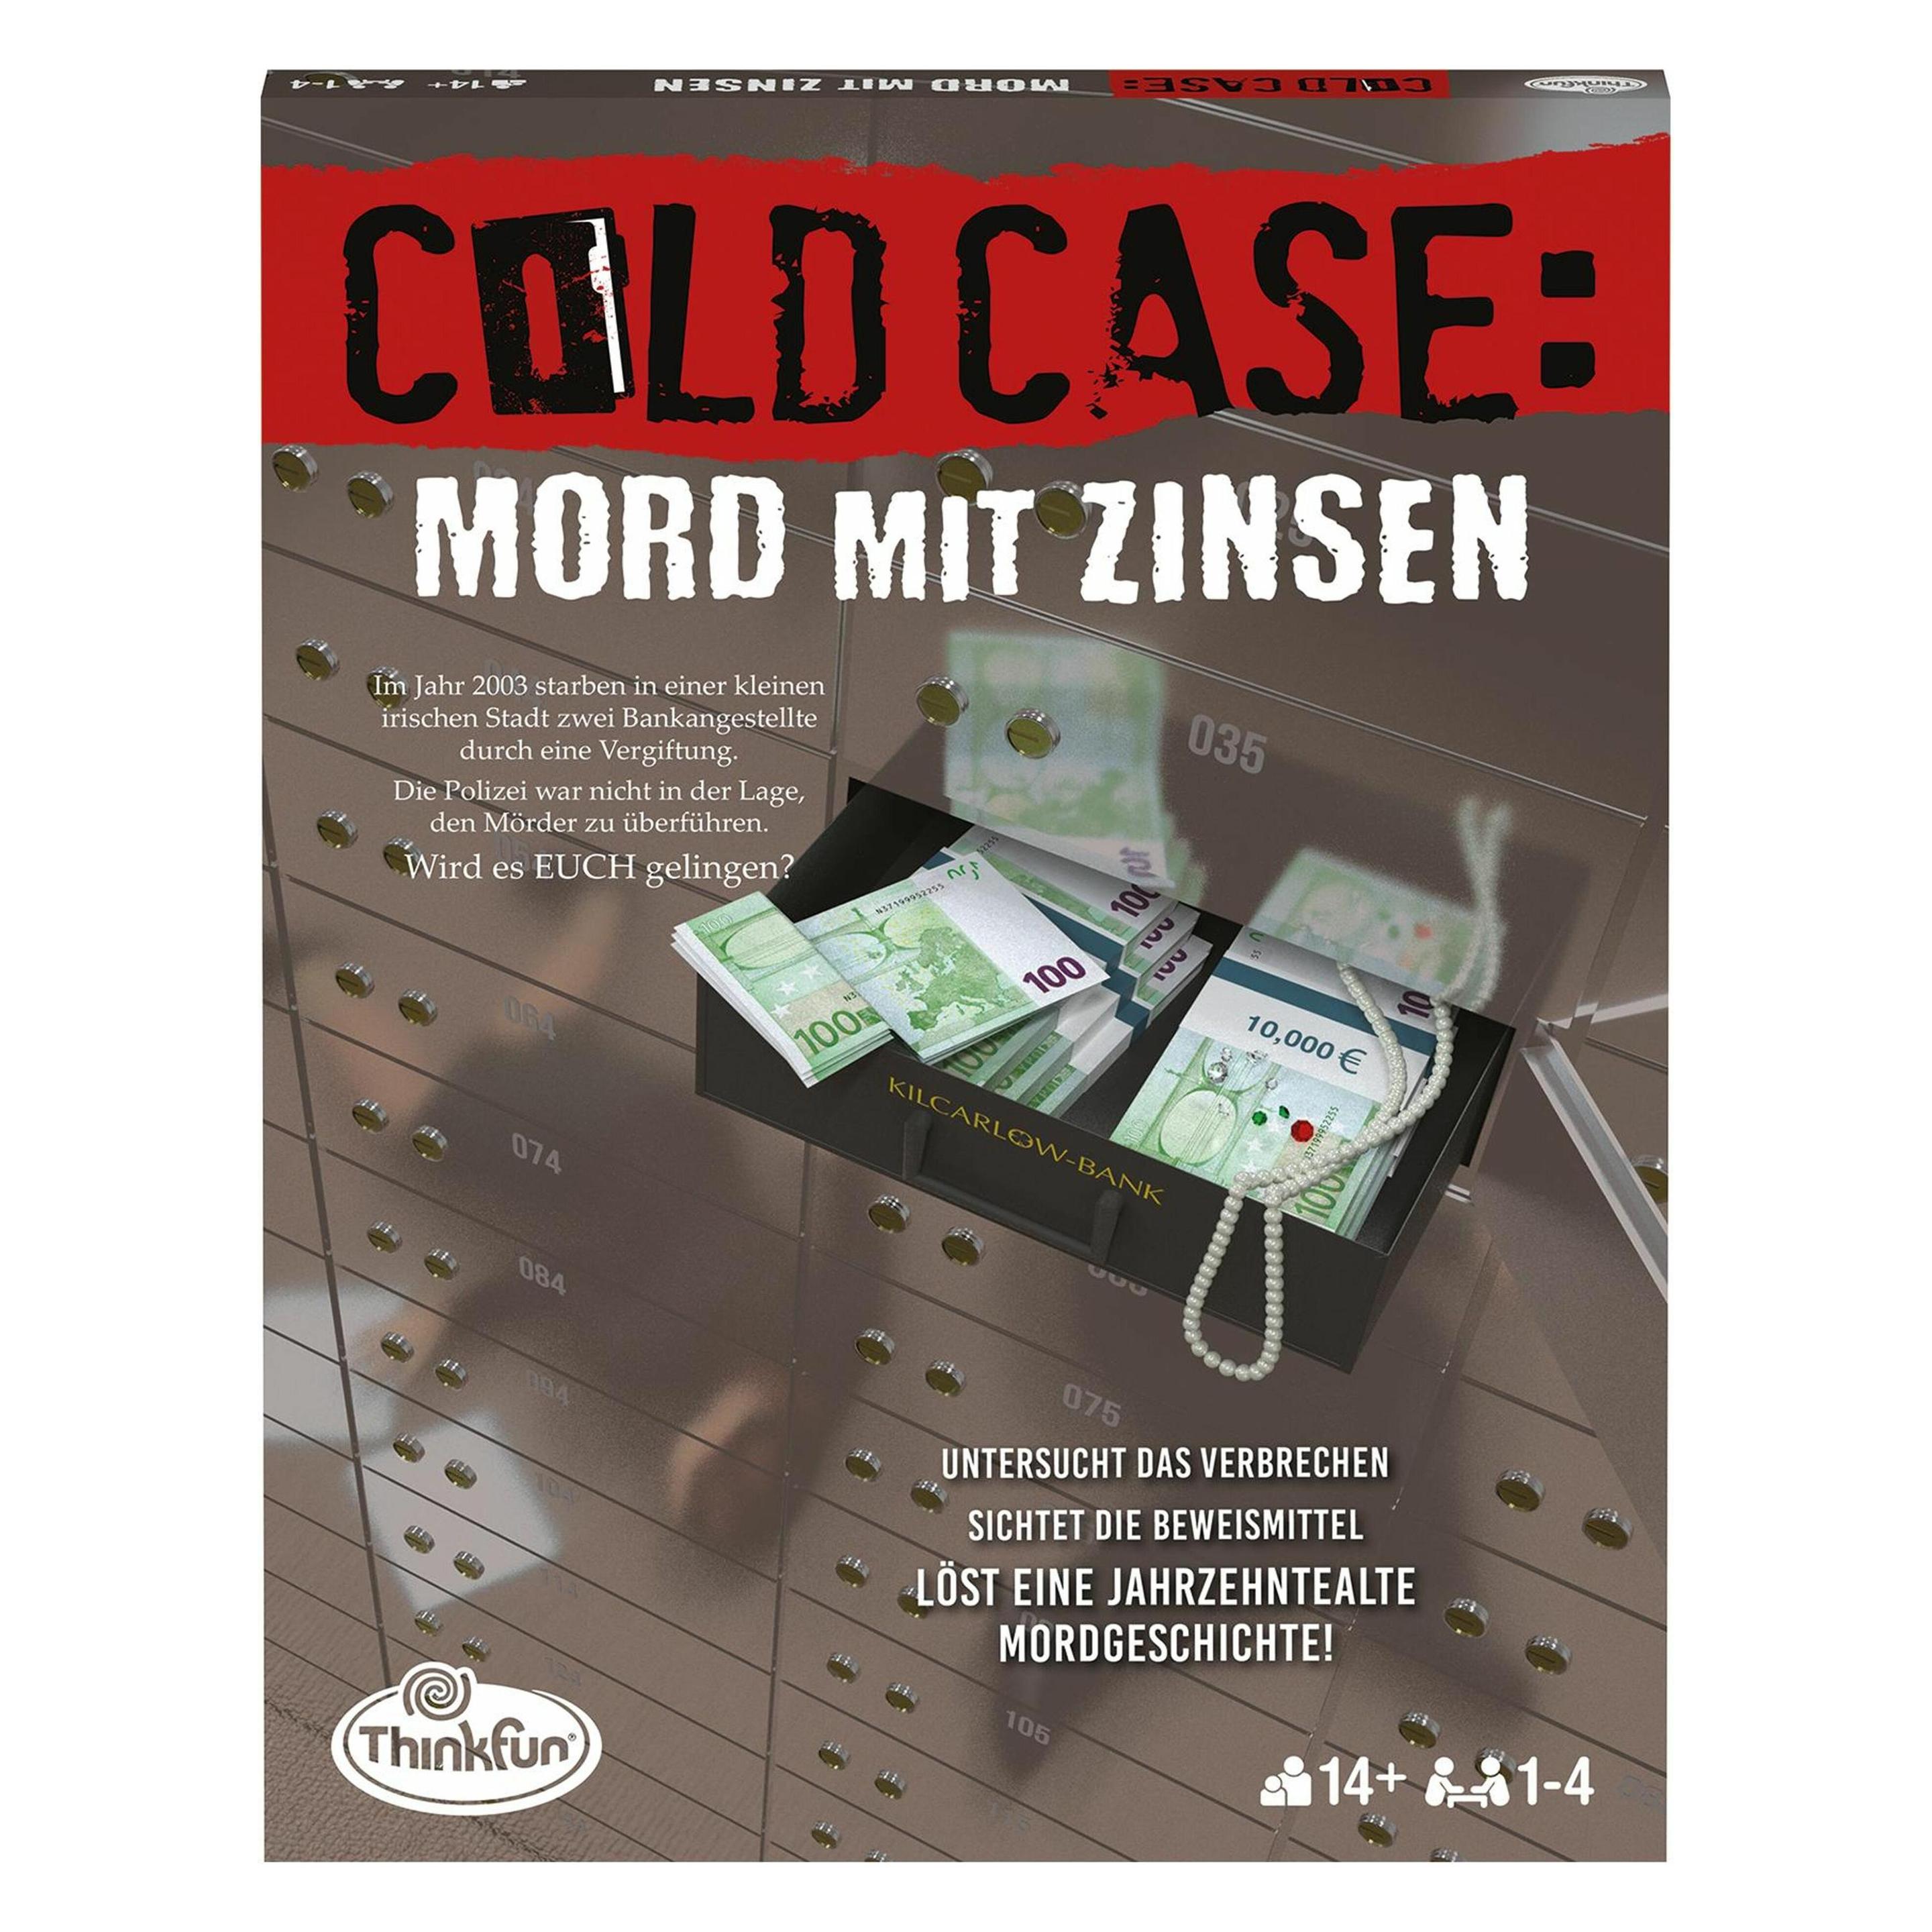
ThinkFun ColdCase: Mord mit Zinsen - Kombinationsspiel ab 14 JahreDer Doppelmord An Clare Ocallaghan Und Dave Connelly. Der Dritte Fall Führt Die Ermittler:innen Nach Irland. Zwei Tote Bankangestellte, Offensichtlich Vergiftet.mord Oder Doch Nur Ein Unfall? Trotz Der Großen Bemühungen Der Örtlichen Polizei Wurde...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Fink, Johanna: So wird Führung in Teilzeit zum Erfolg!So wird Führung in Teilzeit zum Erfolg! , 100 % Teilzeit: Karriere - so wie ich sie will! Das erste Praxisbuch für Teilzeitführungskräfte auf dem deutschsprachigen Markt In Deutschland arbeiten 14 % der Führungskräfte in Teilzeit - in der Schweiz sind es bereits 25 % (Wissenschaftszentrum Berlin für Sozialforschung) Wie Teilzeitführung mehr Flexibilität auf dem Arbeitsmarkt ermöglicht, die Work-Life-Balance verbessert und Kosten spart Dieses Praxisbuch für Teilzeitführungskräfte ist der erste Ratgeber auf dem Markt, der Führung in Teilzeit umfassend beleuchtet. Egal, ob Sie neben einem erfüllenden Job mehr Zeit für die Familie haben möchten, sich eine bessere Work-Life-Balance wünschen oder sich neben dem Job weiterbilden wollen - dieser Kompass unterstützt Frauen und Männer dabei, Berufs- und Privatleben zu vereinbaren, ohne ihre Führungsposition aufgeben oder eine attraktive Aufstiegschance ausschlagen zu müssen. Teilzeitmodelle wie Jobsharing, das Vertretermodell oder Shared Leadership bieten enorme Chancen sowohl für Mitarbeiterinnen und Mitarbeiter als auch für Unternehmen. Das Modell scheitert in der Praxis leider oft daran, dass Führung in Teilzeit häufig als schwierig oder kompliziert wahrgenommen wird. Es fehlt schlicht an sichtbaren Vorbildern, an denen sich Interessierte orientieren können. Was nur wenige wissen - Führungskräfte in Teilzeit sind schon längst auf dem Vormarsch. Das beweist, dass das Modell längst nicht mehr pure Theorie ist, sondern lebendiger Teil unserer Arbeitswelt. Und das schon längst nicht mehr nur für Mütter und Väter. Erhalten Sie in diesem Buch praxisnahe Einblicke in das Leben von erfolgreichen Teilzeitführungskräften und wertvolle Tipps zur Gestaltung Ihrer Teilzeitkarriere. Erfahren Sie, wie Sie teilzeitfreundliche ArbeitgeberInnen erkennen, mit welchem Mindset und welchen Argumenten Sie als erfahrene oder künftige Teilzeitführungskraft im Mitarbeiter- und Bewerbungsgespräch überzeugen und wie Sie Ihre Karriere nach Ihren Bedürfnissen und Wünschen gestalten können. Mit einem Vorwort von Katy Roewer, OTTO-Bereichsvorstand Service & HR, Vorständin in 80 % Teilzeitarbeit Mit zweifarbigen Grafiken von Danny Herzog-Braune , Armaturenbretter > Innenausstattung , Auflage: 2. Auflage, 2025, Erscheinungsjahr: 20240910, Produktform: Kartoniert, Titel der Reihe: Dein Erfolg##, Autoren: Fink, Johanna, Illustrator: Herzog-Braune, Danny, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, 2025, Seitenzahl/Blattzahl: 208, Abbildungen: Mit 2-farbigen Grafiken, Keyword: 4-Tage-Woche; Beruf und Privatleben vereinbaren; Bewerbungsgespräch; Co-Leadership; Elternschaft; Elternzeit; Führen in Teilzeit; Führung; Führungskraft; Führungstandem; Jobsharing; Jobtandem; Karriere; Karriere in Teilzeit; Mindset; Mitarbeiter; Mitarbeitergespräch; Mütter; New Work; Praxisbuch Teilzeitführung; Ratgeber Teilzeitführung; Shared Leadership; Studium; Tandem; Teilzeit; Teilzeitführung; Teilzeitführungskräfte; Teilzeitführungsmodell; Teilzeitkarriere; Teilzeitmodell; Topsharing; Vereinbarkeit von Familie und Beruf; Vertretermodell; Väter; Weiterbildung; Work-Life-Balance; teilzeitfreundliche Arbeitgeber, Fachschema: Führung~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Führung / Mitarbeiterführung~Mitarbeiterführung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Organisationstheorie~Arbeitsorganisation~Beruf / Karriere~Karriere, Fachkategorie: Strategisches Management~Management: Führung und Motivation~Organisationstheorie und -verhalten~Arbeitsmodelle und -praxis~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Briefe, Bewerbungen, Wiss. Arbeiten, Rhetorik, Fachkategorie: Personalmanagement, HRM, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: GABAL Verlag GmbH, Verlag: GABAL Verlag GmbH, Verlag: GABAL-Verlag GmbH, Länge: 223, Breite: 150, Höhe: 20, Gewicht: 400, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das 1x1 der Zinsen - Anleihen & Co, Ratgeber von Rüdiger GötteNur wer die Sprache der Investoren und Analysten versteht, kann systematisch in Anleihen investieren und sich die besten Chancen dafür sichern, mit Anleihen gute Renditen zu erzielen. Rüdiger Götte beginnt seine Einführung in die Welt der Zins- und Anleiheprodukte mit einer kleinen Rundreise durch die Finanzmathematik, Zins-, Renten- und Tilgungsrechnung. Dieser vielleicht überraschende thematische Einstieg stellt sich in der Folge als wichtig und wertvoll heraus, denn die vorgestellten Berechnungsgrundlagen begegnen dem Anleger überall in der Welt der Zinsprodukte. Sie bilden deren Grundgerüst. Nur wer sie kennt, kann die Zinsprodukte beurteilen und so die Spreu vom Weizen trennen. In der Folge betrachtet Götte die verschiedenen Zinsanlagen. Dazu spannt er einen Bogen von Tagesgeldkonten über Sparbriefe bis hin zu Anleihen, Rentenfonds und vielen weiteren Anlageprodukten und beschreibt diese.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Sind Zinsen Verbindlichkeiten?
Sind Zinsen Verbindlichkeiten? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Zinsen können als Verbindlichkeiten angesehen werden, wenn sie als Teil eines Kredits oder einer Schuld gelten. In diesem Fall sind Zinsen die Kosten, die für die Nutzung des geliehenen Geldes anfallen. Auf der anderen Seite können Zinsen auch als Einkommen betrachtet werden, wenn sie aus Investitionen oder Spareinlagen stammen. Letztendlich hängt es also davon ab, ob man die Zinsen aus Sicht des Schuldners oder des Gläubigers betrachtet. **
-
Wer bekommt Zinsen?
Zinsen werden in der Regel von Banken oder anderen Finanzinstituten an Kunden gezahlt, die Geld auf ihren Konten oder in Anlagen wie Sparbüchern oder Anleihen halten. Die Höhe der Zinsen hängt von verschiedenen Faktoren wie dem Zinssatz, der Laufzeit und dem Anlagebetrag ab. Zinsen können auch von Kreditnehmern gezahlt werden, die Geld von Banken oder anderen Kreditgebern leihen. In diesem Fall sind die Zinsen die Kosten für die Nutzung des geliehenen Geldes. Letztendlich sind Zinsen ein wichtiger Bestandteil des Finanzsystems und beeinflussen sowohl Sparer als auch Kreditnehmer. **
-
Was sind Zinsen?
Zinsen sind Gebühren, die für die Nutzung von geliehenem Geld oder für das Anlegen von Geld gezahlt werden. Sie werden in der Regel in Prozent angegeben und dienen dazu, den Wert des geliehenen oder angelegten Betrags über einen bestimmten Zeitraum zu erhöhen. Zinsen können sowohl von Banken als auch von anderen Kreditgebern oder Anlegern verlangt werden. **
Sind Zinsen Anschaffungsnebenkosten?
Sind Zinsen Anschaffungsnebenkosten? Diese Frage hängt von der Perspektive ab. In der Finanzbuchhaltung gelten Zinsen als Finanzierungskosten und nicht als Anschaffungsnebenkosten. Anschaffungsnebenkosten beziehen sich in der Regel auf Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. Maklergebühren oder Notarkosten. Zinsen hingegen entstehen durch die Finanzierung des Vermögenswerts und sind daher eher den Finanzierungskosten zuzuordnen. Letztendlich kann die Klassifizierung von Zinsen als Anschaffungsnebenkosten je nach Kontext und Definition variieren. **
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
Top-Angebote
Produkte zum Begriff Zinsen:
-
ThinkFun ColdCase: Mord mit Zinsen - Kombinationsspiel ab 14 JahreDer Doppelmord An Clare Ocallaghan Und Dave Connelly. Der Dritte Fall Führt Die Ermittler:innen Nach Irland. Zwei Tote Bankangestellte, Offensichtlich Vergiftet.mord Oder Doch Nur Ein Unfall? Trotz Der Großen Bemühungen Der Örtlichen Polizei Wurde...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Fink, Johanna: So wird Führung in Teilzeit zum Erfolg!So wird Führung in Teilzeit zum Erfolg! , 100 % Teilzeit: Karriere - so wie ich sie will! Das erste Praxisbuch für Teilzeitführungskräfte auf dem deutschsprachigen Markt In Deutschland arbeiten 14 % der Führungskräfte in Teilzeit - in der Schweiz sind es bereits 25 % (Wissenschaftszentrum Berlin für Sozialforschung) Wie Teilzeitführung mehr Flexibilität auf dem Arbeitsmarkt ermöglicht, die Work-Life-Balance verbessert und Kosten spart Dieses Praxisbuch für Teilzeitführungskräfte ist der erste Ratgeber auf dem Markt, der Führung in Teilzeit umfassend beleuchtet. Egal, ob Sie neben einem erfüllenden Job mehr Zeit für die Familie haben möchten, sich eine bessere Work-Life-Balance wünschen oder sich neben dem Job weiterbilden wollen - dieser Kompass unterstützt Frauen und Männer dabei, Berufs- und Privatleben zu vereinbaren, ohne ihre Führungsposition aufgeben oder eine attraktive Aufstiegschance ausschlagen zu müssen. Teilzeitmodelle wie Jobsharing, das Vertretermodell oder Shared Leadership bieten enorme Chancen sowohl für Mitarbeiterinnen und Mitarbeiter als auch für Unternehmen. Das Modell scheitert in der Praxis leider oft daran, dass Führung in Teilzeit häufig als schwierig oder kompliziert wahrgenommen wird. Es fehlt schlicht an sichtbaren Vorbildern, an denen sich Interessierte orientieren können. Was nur wenige wissen - Führungskräfte in Teilzeit sind schon längst auf dem Vormarsch. Das beweist, dass das Modell längst nicht mehr pure Theorie ist, sondern lebendiger Teil unserer Arbeitswelt. Und das schon längst nicht mehr nur für Mütter und Väter. Erhalten Sie in diesem Buch praxisnahe Einblicke in das Leben von erfolgreichen Teilzeitführungskräften und wertvolle Tipps zur Gestaltung Ihrer Teilzeitkarriere. Erfahren Sie, wie Sie teilzeitfreundliche ArbeitgeberInnen erkennen, mit welchem Mindset und welchen Argumenten Sie als erfahrene oder künftige Teilzeitführungskraft im Mitarbeiter- und Bewerbungsgespräch überzeugen und wie Sie Ihre Karriere nach Ihren Bedürfnissen und Wünschen gestalten können. Mit einem Vorwort von Katy Roewer, OTTO-Bereichsvorstand Service & HR, Vorständin in 80 % Teilzeitarbeit Mit zweifarbigen Grafiken von Danny Herzog-Braune , Armaturenbretter > Innenausstattung , Auflage: 2. Auflage, 2025, Erscheinungsjahr: 20240910, Produktform: Kartoniert, Titel der Reihe: Dein Erfolg##, Autoren: Fink, Johanna, Illustrator: Herzog-Braune, Danny, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, 2025, Seitenzahl/Blattzahl: 208, Abbildungen: Mit 2-farbigen Grafiken, Keyword: 4-Tage-Woche; Beruf und Privatleben vereinbaren; Bewerbungsgespräch; Co-Leadership; Elternschaft; Elternzeit; Führen in Teilzeit; Führung; Führungskraft; Führungstandem; Jobsharing; Jobtandem; Karriere; Karriere in Teilzeit; Mindset; Mitarbeiter; Mitarbeitergespräch; Mütter; New Work; Praxisbuch Teilzeitführung; Ratgeber Teilzeitführung; Shared Leadership; Studium; Tandem; Teilzeit; Teilzeitführung; Teilzeitführungskräfte; Teilzeitführungsmodell; Teilzeitkarriere; Teilzeitmodell; Topsharing; Vereinbarkeit von Familie und Beruf; Vertretermodell; Väter; Weiterbildung; Work-Life-Balance; teilzeitfreundliche Arbeitgeber, Fachschema: Führung~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Führung / Mitarbeiterführung~Mitarbeiterführung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Organisationstheorie~Arbeitsorganisation~Beruf / Karriere~Karriere, Fachkategorie: Strategisches Management~Management: Führung und Motivation~Organisationstheorie und -verhalten~Arbeitsmodelle und -praxis~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Briefe, Bewerbungen, Wiss. Arbeiten, Rhetorik, Fachkategorie: Personalmanagement, HRM, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: GABAL Verlag GmbH, Verlag: GABAL Verlag GmbH, Verlag: GABAL-Verlag GmbH, Länge: 223, Breite: 150, Höhe: 20, Gewicht: 400, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum sind kalkulatorische Zinsen höher als tatsächliche Zinsen?
Kalkulatorische Zinsen sind höher als tatsächliche Zinsen, da sie nicht nur die tatsächlichen Finanzierungskosten berücksichtigen, sondern auch eine Risikoprämie enthalten. Diese Risikoprämie soll sicherstellen, dass das Unternehmen für die Nutzung des Eigenkapitals angemessen entschädigt wird und das unternehmerische Risiko abgedeckt ist. Zudem werden kalkulatorische Zinsen oft auf Basis des durchschnittlichen Kapitalkostensatzes berechnet, der auch die Eigenkapitalkosten berücksichtigt. Dadurch liegen die kalkulatorischen Zinsen in der Regel über den reinen Fremdkapitalkosten. Letztlich dienen kalkulatorische Zinsen dazu, alle Kapitalkosten eines Unternehmens angemessen zu berücksichtigen und eine realistische Basis für die interne Leistungsverrechnung zu schaffen. **
-
Was bedeutet "Zinsen" oder wie kann man Zinsen erkennen?
Zinsen sind Gebühren, die für die Nutzung von geliehenem Geld oder für das Anlegen von Geld gezahlt werden. Sie werden in der Regel in Prozent angegeben und können auf Krediten, Spareinlagen oder Anleihen erhoben werden. Man erkennt Zinsen anhand der Angabe eines Zinssatzes, der entweder als fester Prozentsatz oder als jährlicher Effektivzins angegeben wird. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Sind Zinsen Verbindlichkeiten?
Sind Zinsen Verbindlichkeiten? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Zinsen können als Verbindlichkeiten angesehen werden, wenn sie als Teil eines Kredits oder einer Schuld gelten. In diesem Fall sind Zinsen die Kosten, die für die Nutzung des geliehenen Geldes anfallen. Auf der anderen Seite können Zinsen auch als Einkommen betrachtet werden, wenn sie aus Investitionen oder Spareinlagen stammen. Letztendlich hängt es also davon ab, ob man die Zinsen aus Sicht des Schuldners oder des Gläubigers betrachtet. **
Ähnliche Suchbegriffe für Zinsen
-
Das 1x1 der Zinsen - Anleihen & Co, Ratgeber von Rüdiger GötteNur wer die Sprache der Investoren und Analysten versteht, kann systematisch in Anleihen investieren und sich die besten Chancen dafür sichern, mit Anleihen gute Renditen zu erzielen. Rüdiger Götte beginnt seine Einführung in die Welt der Zins- und Anleiheprodukte mit einer kleinen Rundreise durch die Finanzmathematik, Zins-, Renten- und Tilgungsrechnung. Dieser vielleicht überraschende thematische Einstieg stellt sich in der Folge als wichtig und wertvoll heraus, denn die vorgestellten Berechnungsgrundlagen begegnen dem Anleger überall in der Welt der Zinsprodukte. Sie bilden deren Grundgerüst. Nur wer sie kennt, kann die Zinsprodukte beurteilen und so die Spreu vom Weizen trennen. In der Folge betrachtet Götte die verschiedenen Zinsanlagen. Dazu spannt er einen Bogen von Tagesgeldkonten über Sparbriefe bis hin zu Anleihen, Rentenfonds und vielen weiteren Anlageprodukten und beschreibt diese.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt Zinsen?
Zinsen werden in der Regel von Banken oder anderen Finanzinstituten an Kunden gezahlt, die Geld auf ihren Konten oder in Anlagen wie Sparbüchern oder Anleihen halten. Die Höhe der Zinsen hängt von verschiedenen Faktoren wie dem Zinssatz, der Laufzeit und dem Anlagebetrag ab. Zinsen können auch von Kreditnehmern gezahlt werden, die Geld von Banken oder anderen Kreditgebern leihen. In diesem Fall sind die Zinsen die Kosten für die Nutzung des geliehenen Geldes. Letztendlich sind Zinsen ein wichtiger Bestandteil des Finanzsystems und beeinflussen sowohl Sparer als auch Kreditnehmer. **
-
Was sind Zinsen?
Zinsen sind Gebühren, die für die Nutzung von geliehenem Geld oder für das Anlegen von Geld gezahlt werden. Sie werden in der Regel in Prozent angegeben und dienen dazu, den Wert des geliehenen oder angelegten Betrags über einen bestimmten Zeitraum zu erhöhen. Zinsen können sowohl von Banken als auch von anderen Kreditgebern oder Anlegern verlangt werden. **
-
Sind Zinsen Anschaffungsnebenkosten?
Sind Zinsen Anschaffungsnebenkosten? Diese Frage hängt von der Perspektive ab. In der Finanzbuchhaltung gelten Zinsen als Finanzierungskosten und nicht als Anschaffungsnebenkosten. Anschaffungsnebenkosten beziehen sich in der Regel auf Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. Maklergebühren oder Notarkosten. Zinsen hingegen entstehen durch die Finanzierung des Vermögenswerts und sind daher eher den Finanzierungskosten zuzuordnen. Letztendlich kann die Klassifizierung von Zinsen als Anschaffungsnebenkosten je nach Kontext und Definition variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.